Domain global-asset-management.de kaufen?
Wir ziehen mit dem Projekt
global-asset-management.de um.
Sind Sie am Kauf der Domain
global-asset-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain global-asset-management.de kaufen?
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
Ähnliche Suchbegriffe für Fehler
Top-Angebote
Produkte zum Begriff Fehler:
-
Jann, Eckhard: Fehler EinsFehler Eins , Alles beginnt aus einem Grund , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20210914, Produktform: Leinen, Autoren: Jann, Eckhard, Seitenzahl/Blattzahl: 225, Abbildungen: mit Abbildungen, Keyword: Sicherheitsmanagement; Qualitätsmanagement; Fehlerketten; Qualitätssicherung; Psychologie, Fachschema: Entrepreneurship~Business / Management~Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Unternehmensführung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 228, Breite: 148, Höhe: 18, Gewicht: 450, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265247926,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie lässt sich die optimale Verteilung von Vermögenswerten (Asset-Allokation) für eine langfristige und diversifizierte Anlagestrategie bestimmen?
Die optimale Asset-Allokation hängt von individuellen Zielen, Risikobereitschaft und Zeitrahmen ab. Eine diversifizierte Anlagestrategie kann durch die Verteilung von Vermögenswerten auf verschiedene Anlageklassen wie Aktien, Anleihen und Immobilien erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation ist wichtig, um langfristig erfolgreich zu investieren. **
-
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
-
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **


Warum tritt ein Fehler auf, obwohl die Variable global ist?
Ein Fehler kann auftreten, obwohl eine Variable global ist, wenn sie in einem anderen Kontext oder in einem anderen Modul verwendet wird, in dem sie nicht definiert oder initialisiert wurde. In solchen Fällen kann die Variable nicht auf den erwarteten Wert zugreifen und es kann zu Fehlern kommen. Es ist wichtig sicherzustellen, dass die Variable in allen relevanten Teilen des Codes korrekt definiert und initialisiert wird. **
Wie wirkt sich die Asset Allocation auf das Risiko-Rendite-Profil eines Portfolios aus? Welche Anlageklassen sollten in welchem Verhältnis zueinander gehalten werden, um eine optimale Diversifikation zu erreichen?
Die Asset Allocation bestimmt, wie ein Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird und beeinflusst somit das Risiko-Rendite-Profil. Eine optimale Diversifikation kann erreicht werden, indem Anlageklassen mit geringer Korrelation zueinander gehalten werden, z.B. Aktien, Anleihen, Immobilien und Rohstoffe in einem ausgewogenen Verhältnis. Die genaue Gewichtung hängt von individuellen Zielen, Risikotoleranz und Anlagehorizont ab. **
Top-Angebote
Produkte zum Begriff Fehler:
-
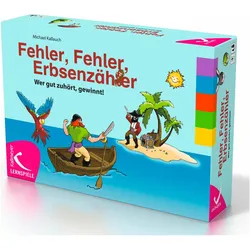
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Jann, Eckhard: Fehler EinsFehler Eins , Alles beginnt aus einem Grund , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20210914, Produktform: Leinen, Autoren: Jann, Eckhard, Seitenzahl/Blattzahl: 225, Abbildungen: mit Abbildungen, Keyword: Sicherheitsmanagement; Qualitätsmanagement; Fehlerketten; Qualitätssicherung; Psychologie, Fachschema: Entrepreneurship~Business / Management~Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Unternehmensführung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 228, Breite: 148, Höhe: 18, Gewicht: 450, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265247926,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie lässt sich die optimale Verteilung von Vermögenswerten (Asset-Allokation) für eine langfristige und diversifizierte Anlagestrategie bestimmen?
Die optimale Asset-Allokation hängt von individuellen Zielen, Risikobereitschaft und Zeitrahmen ab. Eine diversifizierte Anlagestrategie kann durch die Verteilung von Vermögenswerten auf verschiedene Anlageklassen wie Aktien, Anleihen und Immobilien erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation ist wichtig, um langfristig erfolgreich zu investieren. **
Ähnliche Suchbegriffe für Fehler
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler Eins, Fachbücher von Eckhard JannVorteil des Buches ist, dass es erklärt, warum wir uns oft irrational verhalten und Fehler machen. Es zeigt, was getan werden muss, um trotz unserer Unzulänglichkeiten ein sicheres Leben führen zu können. Der Leser lernt, wie man die richtigen Schlüsse aus Fehlern zieht und ungeahnte Potenziale für Verbesserungen nutzt. Zudem wird vermittelt, wie Fehlerketten unterbrochen werden können, um gravierende Fehlentscheidungen oder Unfälle zu verhindern. Das Buch erläutert, was eine echte Fehlerkultur ausmacht und wie man sie aufbaut. In einer komplexen Welt haben Fehler oft gravierende Auswirkungen. "Fehler Eins" hilft dem Leser, sein Umfeld, privat wie auch beruflich, sicherer zu gestalten. Wir ärgern uns über unsere Fehlentscheidungen und unser Fehlverhalten. Das Buch öffnet die Augen, warum wir in vielen Fällen nichts dafür können, sondern als Opfer der Umstände am Ende der Fehlerkette stehen. "Fehler Eins" ist sofort eingängig und nachvollziehbar. Es gibt weltweit kein Buch mit diesem Ansatz. Es ist praxisnah, aktuell und unterhaltsam. Der Leser lernt systematisch, Fehlerketten zu erkennen, um Fehlentscheidungen und sogar Unfälle zu verhindern. Zum Werk Wir Menschen machen Fehler. Das war schon vor 2000 Jahren der Fall, als es im alten Rom hiess "errare humanum est", Irren ist menschlich. Das ist auch heute noch so und wird immer so bleiben, egal was wir tun. Dieses Buch zeigt Ihnen, wie Unfälle entstehen, warum wir Fehler machen und warum wir uns so schwer tun, die richtigen Schlussfolgerungen daraus zu ziehen. Es gibt kein vergleichbares Buch, welches die Aspekte von Sicherheitsmanagement, Psychologie, Fehlertheorie und Untersuchungsmethoden zusammenbringt und anschaulich beschreibt. Es ist das erste Buch, welches sich methodisch mit der Analyse und Bewertung von Fehlern und Fehlerketten auseinandersetzt. Alle modernen Erkenntnisse aus der Untersuchung von Vorfällen fliessen in dieses Buch mit ein. Das Buch liefert viele Hintergründe, anschauliche Beispiele und unterhaltsame Anekdoten. Zielgruppe Da.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
-
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **
-
Warum tritt ein Fehler auf, obwohl die Variable global ist?
Ein Fehler kann auftreten, obwohl eine Variable global ist, wenn sie in einem anderen Kontext oder in einem anderen Modul verwendet wird, in dem sie nicht definiert oder initialisiert wurde. In solchen Fällen kann die Variable nicht auf den erwarteten Wert zugreifen und es kann zu Fehlern kommen. Es ist wichtig sicherzustellen, dass die Variable in allen relevanten Teilen des Codes korrekt definiert und initialisiert wird. **
-
Wie wirkt sich die Asset Allocation auf das Risiko-Rendite-Profil eines Portfolios aus? Welche Anlageklassen sollten in welchem Verhältnis zueinander gehalten werden, um eine optimale Diversifikation zu erreichen?
Die Asset Allocation bestimmt, wie ein Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird und beeinflusst somit das Risiko-Rendite-Profil. Eine optimale Diversifikation kann erreicht werden, indem Anlageklassen mit geringer Korrelation zueinander gehalten werden, z.B. Aktien, Anleihen, Immobilien und Rohstoffe in einem ausgewogenen Verhältnis. Die genaue Gewichtung hängt von individuellen Zielen, Risikotoleranz und Anlagehorizont ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.