Domain global-asset-management.de kaufen?
Wir ziehen mit dem Projekt
global-asset-management.de um.
Sind Sie am Kauf der Domain
global-asset-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain global-asset-management.de kaufen?
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **

Ähnliche Suchbegriffe für Interlocking
Top-Angebote
Produkte zum Begriff Interlocking:
-
Interlocking Pieces 24 PiecesDiese Spielware Fördert Die Feinmotorik Und Das Räumliche Vorstellungsvermögen. Sie Besteht Aus Teilen, Die Ineinandergreifen Und Bietet Kindern Eine Kreative Beschäftigung, Bei Der Sie Verschiedene Formen Und Strukturen Erschaffen Können. Ideal Für...16,29 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
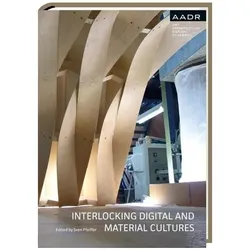
Interlocking Digital and Material Cultures, FachbücherDas Fachbuch "Interlocking Digital and Material Cultures" bietet eine umfassende Analyse der Schnittstellen zwischen digitalen und materiellen Kulturen in der Architektur. Es vereint Beiträge von renommierten Akademikern und Praktikern, die über mehrere Jahre hinweg an einem Forschungs- und Entwurfsprojekt am DEK der msa münster school of architecture gearbeitet haben. Die Publikation beleuchtet innovative Ansätze und Konzepte, die die Wechselwirkungen zwischen digitalen Technologien und traditionellen Baupraktiken untersuchen. Durch die Kombination von theoretischen und praktischen Perspektiven wird ein tiefgehendes Verständnis für die Herausforderungen und Möglichkeiten in der zeitgenössischen Architektur vermittelt. Die Vielfalt der Beiträge spiegelt die interdisziplinäre Natur des Themas wider und bietet wertvolle Einblicke für Studierende, Fachleute und Interessierte im Bereich Architektur und Design.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gucci YA133501 Interlocking schwarzes Zifferblatt DamenuhrDie Uhr Gucci YA133501 verfügt über ein 29mm großes Gehäuse aus Edelstahl und ein Zifferblatt in Schwarz. Sie ist mit einem Armband aus Leder in Schwarz ausgestattet. Uhrwerk: Quarz. Wasserdichtigkeit: 5 ATM. Marke – Gucci Modell – YA133501 Barcodenummer – 0731903331815 Geschlecht – Damen Armbandfarbe – Schwarz Armbandmaterial – Leder Gehäusefarbe – Silberfarben Gehäusedurchmesser – 29mm Gehäusematerial – Edelstahl Zifferblattfarbe – Schwarz Uhrwerk – Quarz Chronograph – Nein Wasserdichtigkeit – 5 ATM649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie lässt sich die optimale Verteilung von Vermögenswerten (Asset-Allokation) für eine langfristige und diversifizierte Anlagestrategie bestimmen?
Die optimale Asset-Allokation hängt von individuellen Zielen, Risikobereitschaft und Zeitrahmen ab. Eine diversifizierte Anlagestrategie kann durch die Verteilung von Vermögenswerten auf verschiedene Anlageklassen wie Aktien, Anleihen und Immobilien erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation ist wichtig, um langfristig erfolgreich zu investieren. **
-
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
-
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **


Wie wirkt sich die Asset Allocation auf das Risiko-Rendite-Profil eines Portfolios aus? Welche Anlageklassen sollten in welchem Verhältnis zueinander gehalten werden, um eine optimale Diversifikation zu erreichen?
Die Asset Allocation bestimmt, wie ein Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird und beeinflusst somit das Risiko-Rendite-Profil. Eine optimale Diversifikation kann erreicht werden, indem Anlageklassen mit geringer Korrelation zueinander gehalten werden, z.B. Aktien, Anleihen, Immobilien und Rohstoffe in einem ausgewogenen Verhältnis. Die genaue Gewichtung hängt von individuellen Zielen, Risikotoleranz und Anlagehorizont ab. **
Wie kann das Portfoliomanagement dazu beitragen, die Rendite und das Risiko von Investitionen in verschiedenen Anlageklassen zu optimieren?
Das Portfoliomanagement kann dazu beitragen, die Rendite zu optimieren, indem es eine ausgewogene Mischung verschiedener Anlageklassen auswählt, die eine höhere Rendite bei einem akzeptablen Risiko bieten. Durch Diversifikation kann das Portfoliomanagement das Risiko reduzieren, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Zudem kann das Portfoliomanagement durch regelmäßige Überwachung und Anpassung des Portfolios auf Veränderungen am Markt reagieren, um die Rendite zu maximieren und das Risiko zu minimieren. Schließlich kann das Portfoliomanagement auch durch die Auswahl von Anlageinstrumenten mit unterschiedlichen Korrelationen dazu beitragen, das Risiko zu streuen und die Rendite zu optimieren. **
Top-Angebote
Produkte zum Begriff Interlocking:
-
Gymstick Interlocking Mat SetMulti-Zweck Steckmatte Set. Die Matte ist 1 cm dick, fest und strapazierfähig, also bietet sie guten Schutz gegen den Boden. Du kannst die Matte als Übungsplattform, Fitness-Tool-Plattform oder als Plattform für Freihanteln verwenden. Das Mattenset besteht aus vier Teilen von je 60 x 60cm, die du nach Belieben kombinieren kannst. Du kannst auch mehrere Sets kaufen und eine größere Fläche schützen.28,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
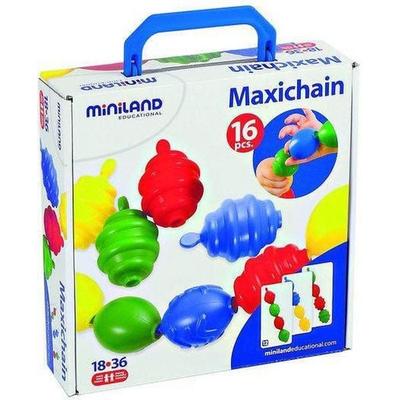
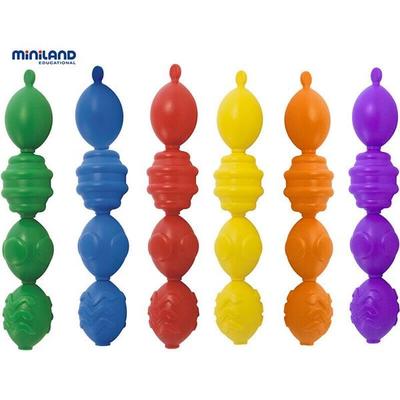
Interlocking Pieces 16 PiecesDieses Spielzeug Besteht Aus 16 Miteinander Verbindbaren Teilen, Die Kreativität Und Logisches Denken Fördern. Ideal Für Die Entwicklung Von Feinmotorik Und Räumlichem Vorstellungsvermögen. Perfekt Für Kinder, Um Beim Spielen...11,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Interlocking Pieces 24 PiecesDiese Spielware Fördert Die Feinmotorik Und Das Räumliche Vorstellungsvermögen. Sie Besteht Aus Teilen, Die Ineinandergreifen Und Bietet Kindern Eine Kreative Beschäftigung, Bei Der Sie Verschiedene Formen Und Strukturen Erschaffen Können. Ideal Für...16,29 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie lässt sich die optimale Verteilung von Vermögenswerten (Asset-Allokation) für eine langfristige und diversifizierte Anlagestrategie bestimmen?
Die optimale Asset-Allokation hängt von individuellen Zielen, Risikobereitschaft und Zeitrahmen ab. Eine diversifizierte Anlagestrategie kann durch die Verteilung von Vermögenswerten auf verschiedene Anlageklassen wie Aktien, Anleihen und Immobilien erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Asset-Allokation ist wichtig, um langfristig erfolgreich zu investieren. **
Ähnliche Suchbegriffe für Interlocking
-
Interlocking Digital and Material Cultures, FachbücherDas Fachbuch "Interlocking Digital and Material Cultures" bietet eine umfassende Analyse der Schnittstellen zwischen digitalen und materiellen Kulturen in der Architektur. Es vereint Beiträge von renommierten Akademikern und Praktikern, die über mehrere Jahre hinweg an einem Forschungs- und Entwurfsprojekt am DEK der msa münster school of architecture gearbeitet haben. Die Publikation beleuchtet innovative Ansätze und Konzepte, die die Wechselwirkungen zwischen digitalen Technologien und traditionellen Baupraktiken untersuchen. Durch die Kombination von theoretischen und praktischen Perspektiven wird ein tiefgehendes Verständnis für die Herausforderungen und Möglichkeiten in der zeitgenössischen Architektur vermittelt. Die Vielfalt der Beiträge spiegelt die interdisziplinäre Natur des Themas wider und bietet wertvolle Einblicke für Studierende, Fachleute und Interessierte im Bereich Architektur und Design.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gucci YA133501 Interlocking schwarzes Zifferblatt DamenuhrDie Uhr Gucci YA133501 verfügt über ein 29mm großes Gehäuse aus Edelstahl und ein Zifferblatt in Schwarz. Sie ist mit einem Armband aus Leder in Schwarz ausgestattet. Uhrwerk: Quarz. Wasserdichtigkeit: 5 ATM. Marke – Gucci Modell – YA133501 Barcodenummer – 0731903331815 Geschlecht – Damen Armbandfarbe – Schwarz Armbandmaterial – Leder Gehäusefarbe – Silberfarben Gehäusedurchmesser – 29mm Gehäusematerial – Edelstahl Zifferblattfarbe – Schwarz Uhrwerk – Quarz Chronograph – Nein Wasserdichtigkeit – 5 ATM649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gucci YA133502 Interlocking G 29mm DamenuhrDie Uhr Gucci YA133502 verfügt über ein 29mm großes Gehäuse aus Edelstahl und ein Zifferblatt in Schwarz. Sie ist mit einem Armband aus Edelstahl in Silber ausgestattet. Uhrwerk: Quarz. Wasserdichtigkeit: 5 ATM. Marke – Gucci Modell – YA133502 Barcodenummer – 0731903331860 Geschlecht – Damen Armbandfarbe – Silberfarben Armbandmaterial – Edelstahl Gehäusefarbe – Silberfarben Gehäusedurchmesser – 29mm Gehäusematerial – Edelstahl Zifferblattfarbe – Schwarz Uhrwerk – Quarz Chronograph – Nein Wasserdichtigkeit – 5 ATM628,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gucci YA133504 Interlocking braunes Zifferblatt DamenuhrDie Uhr Gucci YA133504 verfügt über ein 29mm großes Gehäuse aus Edelstahl und ein Zifferblatt in Braun. Sie ist mit einem Armband aus Leder in Braun ausgestattet. Uhrwerk: Quarz. Wasserdichtigkeit: 5 ATM. Marke – Gucci Modell – YA133504 Barcodenummer – 731903334441 Geschlecht – Damen Armbandfarbe – Braun Armbandmaterial – Leder Gehäusefarbe – Braun Gehäusedurchmesser – 29mm Gehäusematerial – Edelstahl Zifferblattfarbe – Braun Uhrwerk – Quarz Chronograph – Nein Wasserdichtigkeit – 5 ATM549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die besten Methoden für das Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erzielen?
Die besten Methoden für das Portfoliomanagement sind die Diversifikation über verschiedene Anlageklassen, Branchen und Regionen, um das Risiko zu minimieren. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist wichtig, um auf Veränderungen am Markt zu reagieren. Zudem kann die Nutzung von passiven Indexfonds eine kostengünstige Möglichkeit sein, um eine breite Diversifikation zu erreichen. **
-
Was sind die wichtigsten Strategien und Prinzipien im Portfoliomanagement, um eine optimale Diversifikation und Rendite zu erreichen?
Die wichtigsten Strategien im Portfoliomanagement sind die Diversifikation, die Risikostreuung und die Asset-Allokation. Durch eine breite Streuung in verschiedene Anlageklassen und Märkte kann das Risiko minimiert und die Rendite maximiert werden. Eine regelmäßige Überprüfung und Anpassung des Portfolios ist entscheidend, um langfristig eine optimale Diversifikation und Rendite zu erreichen. **
-
Wie wirkt sich die Asset Allocation auf das Risiko-Rendite-Profil eines Portfolios aus? Welche Anlageklassen sollten in welchem Verhältnis zueinander gehalten werden, um eine optimale Diversifikation zu erreichen?
Die Asset Allocation bestimmt, wie ein Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird und beeinflusst somit das Risiko-Rendite-Profil. Eine optimale Diversifikation kann erreicht werden, indem Anlageklassen mit geringer Korrelation zueinander gehalten werden, z.B. Aktien, Anleihen, Immobilien und Rohstoffe in einem ausgewogenen Verhältnis. Die genaue Gewichtung hängt von individuellen Zielen, Risikotoleranz und Anlagehorizont ab. **
-
Wie kann das Portfoliomanagement dazu beitragen, die Rendite und das Risiko von Investitionen in verschiedenen Anlageklassen zu optimieren?
Das Portfoliomanagement kann dazu beitragen, die Rendite zu optimieren, indem es eine ausgewogene Mischung verschiedener Anlageklassen auswählt, die eine höhere Rendite bei einem akzeptablen Risiko bieten. Durch Diversifikation kann das Portfoliomanagement das Risiko reduzieren, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Zudem kann das Portfoliomanagement durch regelmäßige Überwachung und Anpassung des Portfolios auf Veränderungen am Markt reagieren, um die Rendite zu maximieren und das Risiko zu minimieren. Schließlich kann das Portfoliomanagement auch durch die Auswahl von Anlageinstrumenten mit unterschiedlichen Korrelationen dazu beitragen, das Risiko zu streuen und die Rendite zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.