Domain global-asset-management.de kaufen?
Wir ziehen mit dem Projekt
global-asset-management.de um.
Sind Sie am Kauf der Domain
global-asset-management.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain global-asset-management.de kaufen?
Wie berechnet man den Extremwert?
Um den Extremwert einer Funktion zu berechnen, muss man zuerst die Ableitung der Funktion bestimmen. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variablen auf. Die gefundenen Werte sind potenzielle Extremstellen. Um zu überprüfen, ob es sich um ein Maximum oder Minimum handelt, kann man die zweite Ableitung der Funktion an den gefundenen Stellen auswerten. Ist die zweite Ableitung an der Stelle positiv, handelt es sich um ein lokales Minimum, ist sie negativ, um ein lokales Maximum. **
Was ist der Extremwert 3?
Der Extremwert 3 bezieht sich auf einen bestimmten Wert in einem gegebenen Kontext, der entweder das Minimum oder das Maximum darstellt. Es ist wichtig zu wissen, ob es sich um den absoluten Extremwert handelt oder ob er relativ zu anderen Werten in der gegebenen Situation betrachtet wird. Ohne weitere Informationen ist es schwierig, den genauen Kontext des Extremwerts 3 zu bestimmen. **


Ähnliche Suchbegriffe für Extremwert
Top-Angebote
Produkte zum Begriff Extremwert:
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
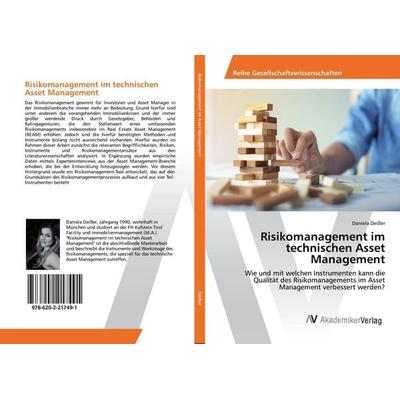
Risikomanagement im technischen Asset Management, Taschenbuch von Daniela Deisser, AV Akademikerverlag, 978-620-2-21749-1Risikomanagement Im Technischen Asset Management, Taschenbuch Von Daniela Deisser, Av Akademikerverlag, 978-620-2-21749-1, Seitenanzahl: 14461,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man den Extremwert?
Um den Extremwert einer Funktion zu berechnen, muss man zuerst die Ableitung der Funktion bilden. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variablen auf. Die Lösungen sind die x-Werte, an denen der Extremwert vorliegt. Um den y-Wert des Extremwerts zu berechnen, setzt man die x-Werte in die ursprüngliche Funktion ein. **
-
Wie ermittelt man den Extremwert?
Um den Extremwert einer Funktion zu ermitteln, muss man zuerst die Ableitung der Funktion bilden. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variable auf. Die Lösungen sind die möglichen Extremstellen. Um herauszufinden, ob es sich um ein Maximum oder Minimum handelt, kann man die zweite Ableitung verwenden: Ist die zweite Ableitung an der Stelle positiv, handelt es sich um ein Minimum, ist sie negativ, handelt es sich um ein Maximum. **
-
Wie löse ich die Extremwert-Aufgabe?
Um eine Extremwert-Aufgabe zu lösen, musst du zuerst die Ableitung der Funktion bilden. Setze dann die Ableitung gleich null und löse die Gleichung nach der Variablen auf. Die gefundenen Werte sind mögliche Extremstellen. Überprüfe anschließend, ob es sich um ein Minimum oder Maximum handelt, indem du die zweite Ableitung an den gefundenen Stellen auswertest. **
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **

Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
Wie berechnet man den Extremwert der Weidenfläche?
Um den Extremwert der Weidenfläche zu berechnen, müssen die gegebenen Informationen über die Weidenfläche analysiert werden. Dazu gehören Faktoren wie die Größe der Weide, die Bodenbeschaffenheit, das Klima und die Anzahl der Tiere, die auf der Weide gehalten werden sollen. Anhand dieser Informationen kann eine optimale Weidemanagementstrategie entwickelt werden, um den maximalen Nutzen aus der Weidenfläche zu ziehen. **
Top-Angebote
Produkte zum Begriff Extremwert:
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Extremwert?
Um den Extremwert einer Funktion zu berechnen, muss man zuerst die Ableitung der Funktion bestimmen. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variablen auf. Die gefundenen Werte sind potenzielle Extremstellen. Um zu überprüfen, ob es sich um ein Maximum oder Minimum handelt, kann man die zweite Ableitung der Funktion an den gefundenen Stellen auswerten. Ist die zweite Ableitung an der Stelle positiv, handelt es sich um ein lokales Minimum, ist sie negativ, um ein lokales Maximum. **
-
Was ist der Extremwert 3?
Der Extremwert 3 bezieht sich auf einen bestimmten Wert in einem gegebenen Kontext, der entweder das Minimum oder das Maximum darstellt. Es ist wichtig zu wissen, ob es sich um den absoluten Extremwert handelt oder ob er relativ zu anderen Werten in der gegebenen Situation betrachtet wird. Ohne weitere Informationen ist es schwierig, den genauen Kontext des Extremwerts 3 zu bestimmen. **
-
Wie berechnet man den Extremwert?
Um den Extremwert einer Funktion zu berechnen, muss man zuerst die Ableitung der Funktion bilden. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variablen auf. Die Lösungen sind die x-Werte, an denen der Extremwert vorliegt. Um den y-Wert des Extremwerts zu berechnen, setzt man die x-Werte in die ursprüngliche Funktion ein. **
-
Wie ermittelt man den Extremwert?
Um den Extremwert einer Funktion zu ermitteln, muss man zuerst die Ableitung der Funktion bilden. Anschließend setzt man die Ableitung gleich null und löst die Gleichung nach der Variable auf. Die Lösungen sind die möglichen Extremstellen. Um herauszufinden, ob es sich um ein Maximum oder Minimum handelt, kann man die zweite Ableitung verwenden: Ist die zweite Ableitung an der Stelle positiv, handelt es sich um ein Minimum, ist sie negativ, handelt es sich um ein Maximum. **
Ähnliche Suchbegriffe für Extremwert
-
Risikomanagement im technischen Asset Management, Taschenbuch von Daniela Deisser, AV Akademikerverlag, 978-620-2-21749-1Risikomanagement Im Technischen Asset Management, Taschenbuch Von Daniela Deisser, Av Akademikerverlag, 978-620-2-21749-1, Seitenanzahl: 14461,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse traditioneller Anlageklassen und Rohstoffe unter besonderer Berücksichtigung von Rendite- und Risikorelationen im Konjunkturzyklus und darausAnalyse Traditioneller Anlageklassen Und Rohstoffe Unter Besonderer Berücksichtigung Von Rendite- Und Risikorelationen Im Konjunkturzyklus Und Daraus Resultierende Handlungsalternativen, Taschenbuch Von Christina Gagaridis, Grin, 978-3-640-59569-3,...42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategische Asset Allokation als Bestandteil des Asset Managements, Taschenbuch von Eva Zuffova, AV Akademikerverlag, 978-3-639-44555-8Strategische Asset Allokation Als Bestandteil Des Asset Managements, Taschenbuch Von Eva Zuffova, Av Akademikerverlag, 978-3-639-44555-8, Seitenanzahl: 8049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie löse ich die Extremwert-Aufgabe?
Um eine Extremwert-Aufgabe zu lösen, musst du zuerst die Ableitung der Funktion bilden. Setze dann die Ableitung gleich null und löse die Gleichung nach der Variablen auf. Die gefundenen Werte sind mögliche Extremstellen. Überprüfe anschließend, ob es sich um ein Minimum oder Maximum handelt, indem du die zweite Ableitung an den gefundenen Stellen auswertest. **
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Wie berechnet man den Extremwert der Weidenfläche?
Um den Extremwert der Weidenfläche zu berechnen, müssen die gegebenen Informationen über die Weidenfläche analysiert werden. Dazu gehören Faktoren wie die Größe der Weide, die Bodenbeschaffenheit, das Klima und die Anzahl der Tiere, die auf der Weide gehalten werden sollen. Anhand dieser Informationen kann eine optimale Weidemanagementstrategie entwickelt werden, um den maximalen Nutzen aus der Weidenfläche zu ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.